 Extérieur & Jardin
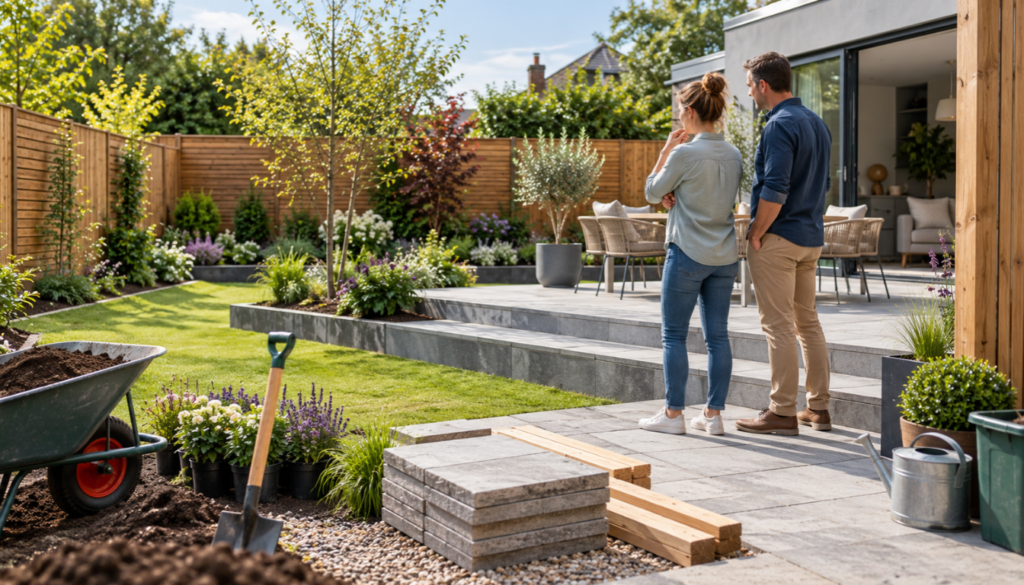
Aménager son jardin, qu’il s’agisse d’une terrasse, d’une clôture ou d’un espace de plantations, représente souvent un budget qui dépasse rapidement les prévisions initiales. Comment financer ce type de projet sans puiser entièrement dans son épargne disponible sur plusieurs mois ? Le prêt personnel constitue-t-il une solution réellement adaptée à ces travaux extérieurs ? Entre nature des travaux, saisonnalité et budget global, plusieurs éléments méritent d’être clarifiés avant de se lancer dans ce type de chantier. On vous explique tout.
Résumé de l’article :
- Un prêt personnel peut financer plusieurs postes d’aménagement extérieur avec une seule enveloppe.
- Définir précisément le projet évite d’emprunter plus que nécessaire.
- Terrassement, drainage et éléments structurants doivent être budgétés avant la décoration.
- La saisonnalité des travaux influence le calendrier du chantier et du financement.
- Comparer le taux, les frais et les conditions de remboursement reste essentiel avant de s’engager.
Pourquoi un prêt personnel convient à un projet d’aménagement extérieur ?
Un projet de jardin regroupe souvent plusieurs postes de dépenses très différents les uns des autres, entre terrassement, revêtements de terrasse, clôture, plantations ou installation d’un abri de jardin. Le prêt personnel, non affecté à un achat précis, permet de financer l’ensemble de ces postes par une seule enveloppe, sans avoir à justifier chaque dépense engagée au fil de l’avancement du chantier. Cette souplesse convient particulièrement à ce type de projet, dont le périmètre évolue parfois en cours de réalisation, au gré des envies ou des contraintes découvertes sur le terrain. Le montant emprunté, la durée choisie et le taux appliqué déterminent ensemble le coût réel du crédit, des paramètres à comparer attentivement avant de s’engager auprès d’un organisme prêteur. Cette formule ne nécessite pas de devis définitif, ce qui convient aux projets de jardin qui peuvent évoluer au fil de leur réalisation. Face à ces enjeux, comparer les solutions de financement proposées par les différents organismes permet de choisir une offre réellement adaptée à ce type de projet. Par exemple, la Macif propose un prêt perso permettant de financer différents projets, notamment des travaux d’aménagement extérieur, sans avoir à justifier chaque dépense engagée, sous réserve d’acceptation du dossier.
💡 Conseil de pro : prévoyez une petite marge pour les imprévus du chantier, mais évitez de gonfler inutilement le montant emprunté. Plus le capital financé est élevé, plus le coût total du crédit augmente.
Définir le périmètre du projet et estimer son coût réel
Un projet de jardin peut rapidement s’étendre au fil des idées, une terrasse en appelant parfois une pergola, puis un éclairage extérieur, puis un système d’arrosage automatique.
Si la pergola fait partie du projet, il peut aussi être utile de réfléchir plus largement à un habitat pensé sur mesure, de la fenêtre à la pergola afin d’intégrer cet aménagement de façon cohérente avec l’existant.
Fixer un périmètre précis avant de solliciter un financement, en listant les postes réellement retenus, permet d’emprunter un montant cohérent avec le projet effectivement engagé plutôt qu’avec une ambition qui continue d’évoluer. Demander plusieurs devis auprès de paysagistes ou d’artisans spécialisés, y compris pour les postes qui semblent secondaires comme l’éclairage ou la clôture, aide à construire un budget global plus fiable et à éviter les mauvaises surprises en cours de chantier. Prendre le temps de visualiser le résultat final, par un plan ou un croquis, aide également à ne pas sous-estimer certains postes qui n’apparaissent pas toujours dans une première estimation rapide du projet, comme le raccordement électrique d’un futur éclairage ou l’accès nécessaire aux engins de chantier.
Distinguer travaux structurants et aménagements décoratifs
Voici les principales catégories de dépenses à distinguer pour hiérarchiser :
- Les travaux de terrassement, de drainage ou de stabilisation du terrain ;
- Les éléments structurants comme une terrasse, une clôture ou un abri fixe ;
- Les plantations, le mobilier extérieur et les éléments purement décoratifs ;
- Les équipements techniques comme l’arrosage automatique ou l’éclairage extérieur.
Pour une clôture, le budget ne doit d’ailleurs pas être le seul critère : avant de lancer les travaux, mieux vaut aussi vérifier les risques liés à une clôture réalisée sans déclaration préalable, car certaines règles d’urbanisme peuvent s’appliquer selon la commune et le projet.
Cette distinction permet d’identifier les postes prioritaires à financer en premier, avant d’envisager les aménagements plus esthétiques selon le budget encore disponible une fois les éléments structurants réalisés. Les travaux de terrassement, souvent moins visibles une fois achevés, méritent pourtant une attention particulière, puisqu’ils conditionnent la solidité et la durabilité de l’ensemble des aménagements réalisés par la suite, y compris ceux qui viendront s’y ajouter dans un second temps.
Tenir compte de la saisonnalité des travaux de jardin
Contrairement à des travaux d’intérieur, réalisables presque toute l’année, un projet de jardin dépend largement des saisons, certaines plantations ou certains travaux de terrassement étant plus adaptés au printemps ou à l’automne qu’en plein hiver. Anticiper cette contrainte dans le calendrier du projet permet d’ajuster la date de souscription du prêt personnel à la période réelle de réalisation des travaux, plutôt que de mobiliser des fonds plusieurs mois avant leur utilisation effective. Certains artisans paysagistes affichent également des délais d’intervention plus longs en haute saison, ce qui mérite d’être pris en compte dans la planification globale du financement et du chantier. Solliciter des devis plusieurs mois à l’avance, avant la période la plus demandée, permet souvent de sécuriser un créneau d’intervention plus favorable auprès des professionnels concernés, tout en laissant le temps de finaliser sereinement le montage du financement avant le début effectif des travaux.
Comparer prêt personnel et autres solutions de financement
Le prêt personnel n’est pas l’unique option pour financer un projet de jardin, puisqu’un crédit affecté, lié à un devis précis signé avec un paysagiste, reste également envisageable selon la nature des travaux prévus. Un apport personnel, même partiel, permet par ailleurs de réduire le montant à emprunter et donc le coût total du crédit sur la durée du remboursement. Comparer ces différentes options avant de s’engager, plutôt que de retenir la première offre venue, permet de choisir la formule la plus cohérente avec la nature du projet et le niveau de flexibilité recherché par l’emprunteur. Le taux proposé, les frais de dossier éventuels et les conditions de remboursement anticipé méritent également d’être mis en regard avant de trancher entre ces différentes solutions de financement, en gardant à l’esprit que la formule la moins chère n’est pas toujours la plus adaptée à un projet évolutif comme un aménagement de jardin.
Anticiper l’entretien futur dans le budget global
Au-delà des travaux d’aménagement initiaux, un jardin engendre des coûts d’entretien récurrents, qu’il s’agisse de l’arrosage, de la taille des végétaux ou du renouvellement de certains équipements au fil des années Intégrer une estimation de ces coûts futurs dans la réflexion globale permet d’éviter de découvrir après coup une charge budgétaire qui n’avait pas été anticipée au moment de l’aménagement initial, en particulier pour des végétaux exigeants ou des équipements techniques à entretenir. Cette vision d’ensemble, incluant l’entretien à venir, aide également à choisir des aménagements dont le coût de maintenance reste cohérent avec le budget disponible sur le long terme, plutôt que de privilégier uniquement l’esthétique au moment de la conception initiale du projet.
Financer l’aménagement d’un jardin avec un prêt personnel suppose de définir précisément le périmètre du projet, de distinguer travaux structurants et aménagements décoratifs, de tenir compte de la saisonnalité des travaux et de comparer les solutions de financement disponibles. Anticiper l’entretien futur permet également d’éviter les mauvaises surprises une fois les travaux achevés. Prendre le temps de structurer ce projet permet d’aborder l’aménagement de votre jardin avec un financement réellement adapté.

Julien Mercier écrit sur Travaux Durable des guides pour comprendre, entretenir et améliorer son logement : bricolage, isolation, chauffage, énergie et jardin. Ses articles donnent la réponse dès les premières lignes, puis les étapes, le matériel et les ordres de prix, et disent clairement quand il vaut mieux faire appel à un professionnel.